Литовский финтех-стартап Kevin меняет подход к обработке карточных платежей и может помочь торговым предприятиям существенно сократить расходы.
Карточные сети доминируют на мировом рынке обработки платежей. Литовская компания Kevin бросает вызов сложившейся системе, создавая новую инфраструктуру на основе директивы PSD2 и платежей со счёта на счёт (A2A).
PSD2 — директива ЕС о платёжных услугах, принятая в 2015 году. Одно из её ключевых положений обязывает банки открывать сторонним сервисам доступ через API. Это позволяет запускать платежи A2A через такие сервисы. Для потребителей это означает более широкий выбор и удобный пользовательский сценарий, а для торговых предприятий — более низкие комиссии и быстрое поступление средств.
Компания Kevin, основанная в Литве, работает в восьми странах и планирует расширение по Европе. В отличие от многих финтех-стартапов, она ориентируется не столько на конечных потребителей, сколько на создание новой платёжной инфраструктуры, которая в перспективе сможет заменить систему, где доминируют карты.
«Мы думаем о пользовательском опыте и о потребителе, но со стороны бизнеса не видим возможностей в онлайн-оплате при оформлении заказа и подобных решениях», — объясняет операционный директор Kevin Павел Соколовас.
Чтобы конкурировать с карточными сетями, компания запустила два сервиса, которые называет первыми в своём роде. Первый позволяет потребителям привязать банковский счёт через приложение и затем напрямую оплачивать покупки со счёта. Эту возможность уже использует в своём мобильном приложении оператор парковок uniPark.
Второй сервис позволяет торговым предприятиям перенаправлять клиентов с оплаты картой на платёж A2A и тем самым сокращать карточные комиссии. По оценке компании, торговые предприятия в Европе ежегодно платят более 10 млрд евро комиссий за онлайн-платежи картами. В эту сумму входят комиссии платёжных шлюзов, обработчиков транзакций и межбанковские комиссии.
По данным Kevin, предприятия, внедрившие её решения, могут сэкономить до 90%.
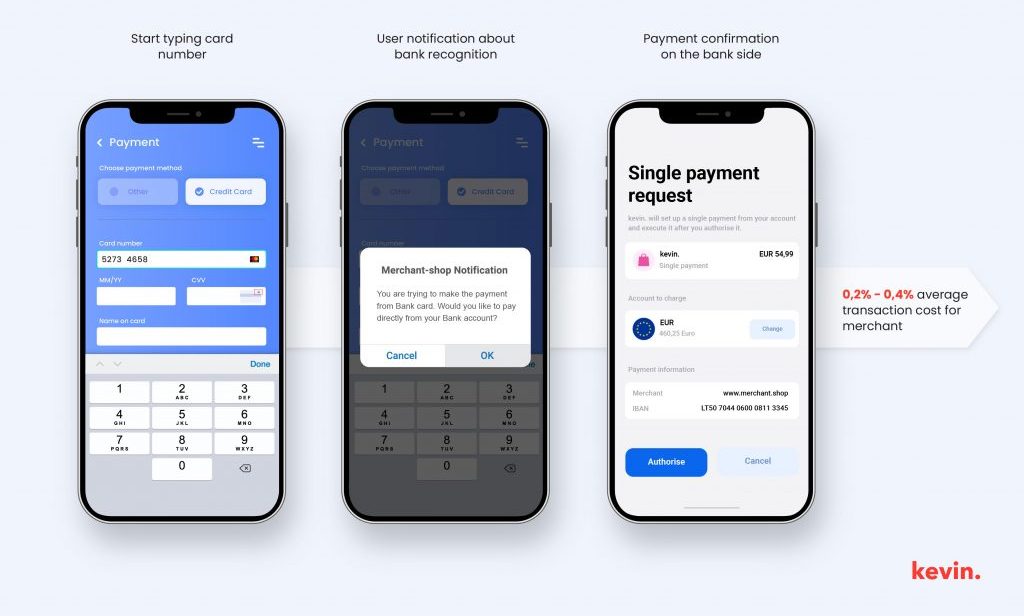
Как объясняет Соколовас, когда клиент начинает вводить номер карты, система по первым восьми цифрам определяет, дебетовая это карта или кредитная, а также банк-эмитент. Если карта дебетовая, клиенту предлагают перейти на оплату A2A.
PSD2 предусматривает, что банки должны проводить проверку безопасности платежей — строгую аутентификацию клиента (Strong Customer Authentication, SCA). Клиент подтверждает платёж на стороне банка. Решение Kevin исключает посредников карточных систем, сокращает расходы торговых предприятий и не меняет пользовательский опыт конечного потребителя.
«Возможно, это не так уж волшебно — всё очень просто. Но никто не использовал этот подход, чтобы конкурировать с Visa или MasterCard. Да, это просто, но очень эффективно», — говорит Соколовас.
Партнёры, а не конкуренты
Цель Kevin — не строить решения поверх чужой инфраструктуры, а дать другим компаниям возможность использовать её инфраструктуру.
Говоря о будущем платёжной системы и роли дебетовых и кредитных карт, Соколовас надеется, что карточные компании в итоге смогут стать партнёрами, а не конкурентами. По его словам, речь идёт об устранении посредников — например, компаний по обработке платежей и платёжных шлюзов, которые отнимают часть доходов и у Visa, и у MasterCard.
«В долгосрочной перспективе мы скорее партнёры Visa и MasterCard, а не конкуренты: они смогут использовать нашу инфраструктуру, чтобы обеспечить клиентам тот же сценарий оплаты», — говорит Соколовас.
MasterCard назвала Kevin победителем программы MasterCard Lighthouse в Балтийском регионе.
Компания планирует запустить ещё один продукт для платежей в соответствии с PSD2 через мобильные устройства на кассовых терминалах в розничных магазинах. Банки смогут встроить комплект для разработки ПО (SDK) компании в собственные платёжные приложения, не меняя привычный для потребителей процесс оплаты.
«Вы будете платить как обычно — картой или прикладывая телефон. Для потребителя ничего не меняется: мы меняем способ обработки платежа», — объясняет Соколовас.
Расширение
Запуск нескольких продуктов, не имевших аналогов, привлёк внимание венчурных инвесторов, хотя поначалу к проекту относились скептически.
«Объяснить, чем мы занимаемся, непросто даже специалистам платёжной отрасли. Они смотрят на всё через призму прежнего опыта, и некоторые банки и венчурные фонды говорили: “Вы с ума сошли — это невозможно”. Теперь мы работаем в восьми странах», — говорит Соколовас.
После завершения раунда финансирования серии A Kevin планирует, по выражению Соколоваса, «широко развернуться».
«Мы привлекаем средства, чтобы расширить географию. Наша цель — начать работу в 21 стране».
Kevin работает в Финляндии, Швеции, Эстонии, Латвии, Литве, Польше, Португалии и Нидерландах. Компания привлекла 3,4 млн евро, в том числе 400 000 евро от Startup Wise Guys и ещё 1,5 млн евро от бизнес-ангелов.